京都中信アプリ
- 3.4
- 評価
- 100.00K
- インストール数
- Free
- 価格
 分析者 App-foxy
京都中央信金を普段から利用しているなら、スマートフォンで口座まわりを確認する入口として気になるのが京都中信アプリです。私は金融アプリを選ぶとき、機能の多さよりも「自分の銀行との相性」「必要な操作まで迷わず進めるか」「紙や窓口から移る負担が大きすぎないか」を重視します。このアプリも、誰にでも万能というより、京都中央信金との日常的な取引をスマホ中心に整理したい人に向くタイプだと感じました。
金融カテゴリのアプリとして、開発元は京都中央信金です。料金は無料で、対象年齢は3歳以上。公開日は2024年2月29日で、現在のバージョンは1.10.0、Androidでは7.0以降に対応しています。ストアでは「今よりもっと便利に」という方向性が示され、短い説明は「京都中信アプリ」となっています。派手な家計管理サービスというより、銀行との接点をスマートフォンへ移すための専用アプリとして見ると、役割がつかみやすいです。
京都中信アプリを選ぶ前に見るべき基準
私はアプリを選ぶとき、最初の便利さだけでなく、ひと月後にも開く理由が残るかを考えます。京都中央信金との取引をスマートフォンで確かめたい人にとって、導入のしやすさと毎月の確認習慣がどう結び付くかを見ていきます。特に、口座確認を家計管理全体と混同しないことが、無理なく使い続ける判断につながります。
こちらもおすすめ

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 LINE(ライン) - 通話・メールアプリ
LINEはなぜ使われ続けるのか 日常に根づく便利さと広がる負担
メッセージ、通話、決済、公式アカウント。LINEが日々の用事に入り込むほど、使い続ける理由と手放しにくさは同じ場所から生まれてくる。勢いの背景を利用者目線で読み解く。

 UNO!™
UNO!™の「最後の一枚」が生む緊張感。短い対戦を何度も回したくなる理由
数字や色を合わせるだけの遊びに、宣言の一瞬と反撃の余地をどう組み込んだのか。UNO!™のオンライン対戦を、手札の駆け引きから見つめる。勝負を急がせる面白さと、運に左右される物足りなさも率直に掘り下げます。

 Uber Eats(ウーバーイーツ) 出前/フードデリバリー
Uber Eatsは注文後のトラブルにどこまで頼れるか
注文の速さだけでは測れないフードデリバリーの実力。設定のつまずき、変更の取り消し、通信切れ、配達状況の曖昧さまで、失敗時に何が頼れて何が読めないのかを見極めます。

 ブロックブラスト (Block Blast)
ブロックブラストはなぜ止められないのか 流行を支える手軽さと飽きの壁
短い一手、目に見える連鎖、自己ベストへの執着。ブロックブラストが人づてに広がる理由を、遊びの手触りと流行の寿命の両面から見極める。単純さの裏にある中毒性と、飽きが訪れる条件も率直に掘り下げます。

 Meteored - 天気や台風の天気予報アプリ
Meteoredは14日先の予報をどう読ませるか 便利さと迷いやすさを検証
今日の空模様から14日先まで、予報の幅をどう見せ、次の行動へつなげるのか。Meteoredの画面をたどり、情報の優先順位と迷いやすさを確かめます。長期予報の便利さだけでは測れない、日々使う道具としての設計を批評します。
ニュースデスクの関連記事
ニュースをすべて見る


最初に確認したいのは「自分の銀行が京都中央信金か」
このアプリを評価するうえで、最も重要なのは開発元と自分の取引先が一致しているかです。複数の銀行口座をまとめて見たい人にとっては、銀行ごとの専用アプリを増やす方法が管理しにくく感じられることがあります。一方、京都中央信金を主な口座として使っているなら、汎用的な家計簿アプリよりも、取引先に合わせた専用アプリを選ぶ意味があります。
私はアプリを入れる前に、まず「残高を確認したいのか」「入出金の記録を見たいのか」「各種手続きをスマホで済ませたいのか」を分けて考えるようにしています。目的が残高確認だけなら、機能の多さよりログインまでの分かりやすさが大切です。家計全体の分析が目的なら、銀行アプリ単体ではなく、複数口座やカードをまとめられるサービスのほうが合う場合があります。
無料でも、移行前の準備は必要
無料で使える点は始めやすさにつながりますが、金融アプリはインストールした瞬間にすべてが使えるとは限りません。口座情報や本人確認に関わる入力、利用するサービスの登録状況など、初回設定で確認したい項目があります。私はこうした作業を外出先で急いで済ませず、手元に必要な情報をそろえてから進めることをおすすめします。
特に、紙の通帳や窓口での確認に慣れている人は、アプリへ移る前に「これから何をスマホで確認するのか」を決めておくと混乱しにくいです。残高を見るだけなのか、入出金を定期的に確認するのかによって、使い続ける頻度が変わります。最初に目的を絞ると、通知や画面の情報量に振り回されにくくなります。
評価の数字は、使い方との相性も含めて見る
ストア上の平均評価は3.4で、評価数は258件です。私はこの数字を、単純に良い悪いと決めつける材料にはしません。金融アプリは、端末の環境、初回登録の分かりやすさ、利用者が求める手続きの範囲によって印象が変わりやすいからです。残高確認を中心に使う人と、銀行関連の操作を幅広くスマホで完結させたい人では、同じ画面でも満足度が違ってきます。
レビュー数は112件あり、実際の利用者が感じた使いやすさやつまずきが反映されています。ただし、評価を見るだけで判断するより、自分が必要とする操作がこのアプリの中心にあるかを先に考えるほうが実用的です。金融サービスでは、見た目の評価よりも、日常の確認作業を安心して続けられるかが重要です。
対応端末と更新状態も、切り替え前に確認したい
Androidの対応条件は7.0以降です。比較的新しい端末を使っている人には大きな壁になりにくい一方、古いスマートフォンを長く使っている人は、インストール前に自分の端末環境を確認しておくと安心です。金融アプリでは、端末を買い替えた後に再設定が必要になることもあるため、機種変更を予定している人は、現在の端末だけでなく次の端末でも使えるかを考えておくとよいでしょう。
現在のバージョンは1.10.0です。私は金融アプリを使うとき、更新を後回しにしないようにしています。アプリが正常に動いていても、更新によって画面や操作の流れが変わることがあります。大切な確認をする前に、アプリが最新状態か、ログインに必要な情報を自分で把握しているかを確認する習慣が役立ちます。
日常のどの場面で使うかを想像する
たとえば、給料日前に家賃や公共料金の引き落としを確認したい場面を考えてみます。窓口やATMへ行く時間が取れないとき、スマートフォンから口座の状況を確認できれば、予定を立てやすくなります。私はこうした「数分で確認したい」場面に銀行アプリの価値があると思います。
一方で、家計の費目を細かく分類したい人、複数の金融機関を一つのグラフで比較したい人、資産全体を長期的に分析したい人には、専用の家計管理サービスが向くことがあります。京都中央信金との取引確認と、家計全体の分析は別の目的です。この違いを理解しておくと、アプリに期待しすぎずに済みます。
私が実際に重視する三つの使い方
一つ目は、確認の時間を固定することです。毎日何度も残高を見るより、給料日後や支払い前など、自分の生活に合わせて確認するタイミングを決めたほうが、アプリを便利な道具として使いやすくなります。
二つ目は、入出金の確認を家計簿の代わりにしすぎないことです。銀行の取引履歴を見ても、買い物の目的や家族との費用分担までは分かりません。私はアプリで事実を確認し、必要な分類は別のメモや家計管理方法で補う使い方が現実的だと考えます。
三つ目は、端末の紛失を想定しておくことです。金融アプリを入れたスマートフォンは、普段の連絡手段であると同時に、重要な情報へアクセスする端末にもなります。画面ロックを設定し、ログイン情報を端末のメモへそのまま残さないなど、アプリ以外の基本的な管理も欠かせません。
京都中央信金の利用者にとっての強み
このアプリの一番分かりやすい強みは、京都中央信金の利用者が銀行との接点をスマートフォンにまとめやすいことです。通帳や窓口を完全に置き換えるかどうかは人によりますが、少なくとも「確認のために外へ出る」という行動を減らしたい人には検討しやすい選択肢です。
銀行専用アプリは、一般的な家計簿アプリと違い、取引先との関係がはっきりしています。私はこの分かりやすさを評価します。複数のサービスを経由して金融情報を集める方法に不安がある人は、まず自分の金融機関が提供する公式アプリを使い、必要に応じて別の管理方法を追加するほうが、始める順番として納得しやすいでしょう。
紙やATM中心の生活から移るときの利点
紙の通帳を確認する習慣がある人にとって、アプリへの移行は単なる便利さ以上に、確認方法の変更です。私は最初から完全に紙をやめるのではなく、しばらくは紙とアプリを照らし合わせながら、どの情報をどちらで見るか決める方法が安心だと思います。
ATMへ行く目的が残高や入出金の確認だけなら、アプリへ役割を移せる可能性があります。反対に、現金の入出金そのものが必要な場合は、アプリを入れてもATMへ行く必要があります。ここを混同すると、「アプリを入れたのに外出が減らない」と感じやすいので、確認と現金操作を分けて考えることが大切です。
家族のお金を管理する人が考えたいこと
家族の生活費を管理している人には、支払い前の残高確認や入金状況のチェックが役立つ場面があります。ただし、家族全員の口座を一つの画面で見たい場合は、専用アプリだけでは運用が複雑になることがあります。私は、家族のお金を扱うときほど、誰がどの口座を確認するのか、スマートフォンを共有するのかを先に決めるようにしています。
一台の端末を家族で使い回す方法は、便利に見えても管理が難しくなりがちです。自分専用の端末で使うのか、必要なときだけ本人が操作するのかを決めておけば、確認のたびにログイン情報を尋ねる状況を避けられます。アプリの便利さは、家庭内のルールと組み合わせて初めて生きます。
通常の代替手段と比べたときの違い
代替手段として考えられるのは、窓口、ATM、紙の通帳、ブラウザからのオンラインサービス、そして複数の口座をまとめる家計管理アプリです。それぞれに向く目的があります。窓口は相談を伴う手続きに向き、ATMは現金を扱う場面に向きます。紙の通帳は履歴を手元で確認したい人にとって分かりやすい方法です。
京都中信アプリは、その中間にある「スマートフォンで自分の取引を確認したい」という需要に向きます。複数の銀行を横断する機能を最優先する人には、銀行専用アプリを何本も入れるより、まとめて管理できるサービスのほうが便利かもしれません。ただし、京都中央信金の口座を中心に使う人なら、汎用サービスを追加する前に専用アプリを試す価値があります。
向いていない人を先に知っておく
京都中央信金を利用していない人には、選択理由がほとんどありません。また、スマートフォンでの認証や設定に強い抵抗がある人、重要な確認は必ず紙で行いたい人も、無理に移行する必要はないと思います。無料だからといって、使わないアプリを増やすと、更新や通知の管理だけが増えてしまいます。
家計全体を自動で整理したい人も、期待する機能の方向が違う可能性があります。銀行専用アプリは金融機関との取引確認に価値があり、家計簿アプリは支出の分類や複数サービスの集約に価値があります。どちらが上という話ではなく、目的が違うため、必要なら併用を考えるべきです。
乗り換え時に起きやすい負担
紙やATMからアプリへ切り替えるときの負担は、インストールそのものより、初回設定と習慣の変更にあります。私は最初の利用日に、残高確認だけで終わらせず、次に使うときのログイン方法や画面の位置を自分なりに覚えておくことをすすめます。急いでいるときに初めて操作するより、余裕のあるときに流れを確認しておくほうが安心です。
機種変更の予定がある人は、旧端末を処分する前に、アプリを新端末で使える状態へ移せるよう準備しておくべきです。端末を失った場合も同様で、アプリだけでなく、携帯電話会社や金融機関への連絡方法を別の場所に控えておくと、いざというときに動きやすくなります。これは京都中信アプリに限らず、金融アプリを使う人全員に必要な考え方ですが、銀行口座に直結するからこそ特に重要です。
無料という条件をどう評価するか
料金が無料なので、試して合わなければ使い方を戻しやすい点は魅力です。ただし、無料であることだけを理由にインストールするのではなく、京都中央信金の口座を日常的に確認するかで判断したいところです。利用頻度が低い人は、アプリを入れても存在を忘れてしまうかもしれません。
私は、月に何度も残高や取引を確認する人なら、無料という条件を実用的な利点として受け取れます。一方で、相談や現金操作が中心の人は、窓口やATMを使う従来の方法のほうが自然です。料金ではなく、確認作業にかかる時間と手間が本当に減るかで決めるのがよいでしょう。
レビュー評価から読み取るべき現実
平均評価が3.4という結果は、誰にでも同じように快適なアプリとは言い切れないことを示す目安になります。私はこの数字を見たら、インストール前に自分の端末、口座の利用状況、必要な操作を整理します。特に、アプリに銀行業務のすべてを任せたい人は、期待する範囲を広げすぎないほうが失望しにくいです。
一方で、評価が満点に近くないからといって、残高確認を中心に使う人にも合わないとは限りません。金融アプリの満足度は、画面の好みだけでなく、認証の手順や利用者が必要とする機能との一致で決まります。私は評価を入口にしつつ、最後は自分の生活で使う場面を想像して判断します。
私ならこう使い始める
私が京都中央信金の口座を普段使いしているなら、まず無料で導入し、落ち着いた時間に初回設定を行います。その後、給料の入金後、家賃などの大きな支払い前、カード利用分を確認したい日というように、具体的な場面を三つ決めます。そこで操作が自然に続くなら、紙やATMでの確認を少しずつ減らします。
反対に、初回設定から自分の目的までの距離が遠く感じたり、複数口座の管理が中心だったりするなら、専用アプリにこだわりません。京都中央信金の取引確認はこのアプリ、家計全体の整理は別の方法という分担も現実的です。大切なのは、一つのアプリにすべてを任せることではなく、確認したい情報へ安全にたどり着ける環境を作ることです。
最終的なおすすめ
京都中央信金を主な金融機関として使い、残高や取引をスマートフォンで確認したい人には、試す価値があります。無料で始められ、銀行専用アプリとして目的が分かりやすいからです。外出前や支払い前に口座を確認したい人、紙やATMへ行く回数を減らしたい人には、日常の小さな手間を見直すきっかけになります。
ただし、家計全体の分析、複数銀行の一括管理、現金の入出金、対面相談まで一つで済ませたい人には、別の手段を組み合わせたほうがよいでしょう。私はこのアプリを「京都中央信金との取引確認をスマホへ移すための道具」と考えると、評価しやすいと思います。目的が合っているなら、まず自分の端末と口座を準備して試してみる。合わなければ従来の方法や別の管理サービスへ戻す。このくらいの現実的な距離感で選ぶのが、最も納得しやすい使い方です。
100K以上のインストール実績があり、すでに多くの利用者に選ばれている一方、平均評価は3.4です。だからこそ、数字だけで期待を膨らませるより、自分が毎月どの確認をしたいのかを明確にしてから使うことをおすすめします。京都中央信金の口座を生活の中心に置く人にとっては、銀行へ確認しに行く習慣をスマートフォンへ置き換える、分かりやすい第一歩になり得ます。
京都中信アプリに関するよくある質問
01京都中信アプリとは、どのようなアプリですか?
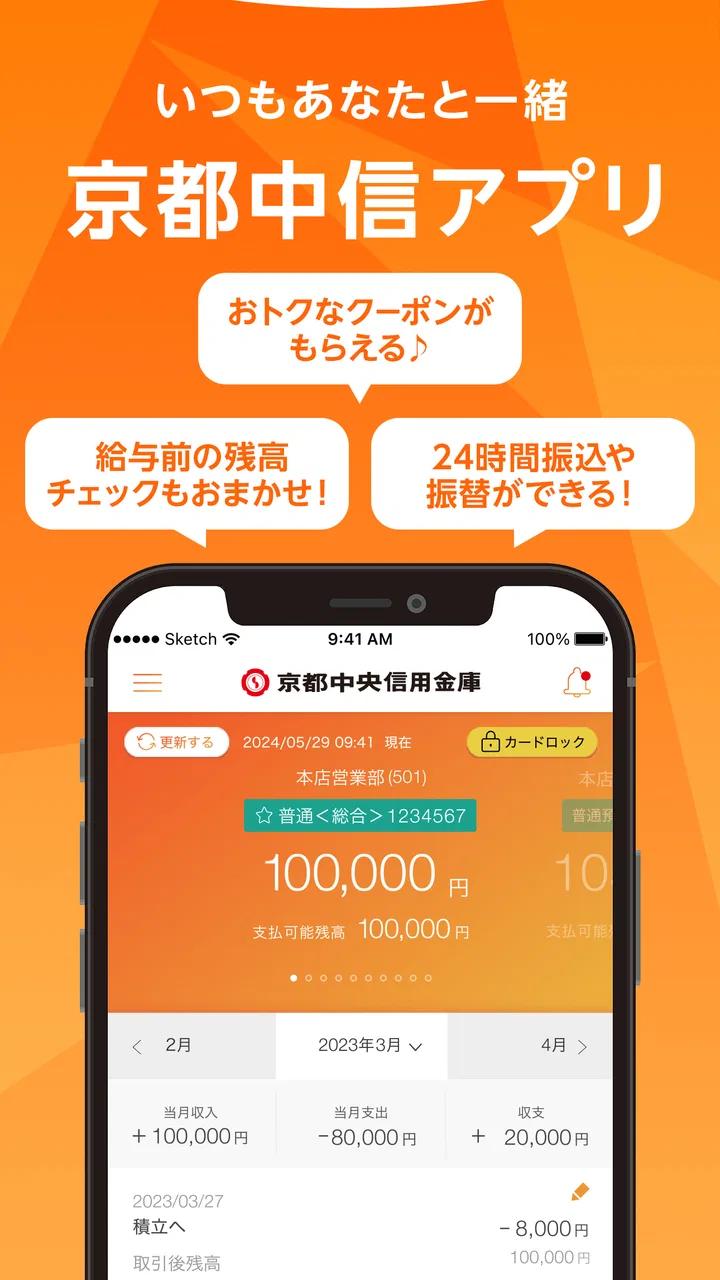
京都中信アプリは、京都中央信用金庫の口座をスマートフォンから確認・管理するための公式アプリです。残高照会や入出金明細の確認など、窓口やATMへ行かなくても利用できる便利な機能を搭載しています。利用できるサービスや対象口座、対応端末は条件によって異なるため、ダウンロード前に公式案内を確認しておくと安心です。
02京都中信アプリの利用を始めるには何が必要ですか?
利用開始には、京都中央信用金庫の普通預金口座やキャッシュカード、本人確認に必要な情報、アプリをインストールしたスマートフォンなどが必要になる場合があります。登録時には、届出電話番号や暗証番号などの入力を求められることもあります。口座の種類や契約状況によって手続きが異なるため、事前に必要書類と利用条件を確認してください。
03京都中信アプリで残高や入出金明細を確認できますか?
対応している口座であれば、アプリから預金残高や入出金明細を確認できます。紙の通帳を取り出したり、ATMまで移動したりする必要がなく、外出先でも口座状況を確認できる点が便利です。ただし、表示できる明細の期間や対象口座には制限が設定されている可能性があります。重要な取引については、正式な明細や金融機関の案内も併せて確認しましょう。
04京都中信アプリの安全性やセキュリティ対策は大丈夫ですか?
金融機関の公式アプリとして、ログイン認証や端末のセキュリティ機能などを利用して、第三者による不正利用を防ぐ仕組みが用意されています。ただし、スマートフォンの紛失、推測されやすい暗証情報の使用、偽アプリのインストールには注意が必要です。アプリは必ず公式ストアから入手し、OSやアプリを最新状態に保ち、認証情報を他人に教えないようにしてください。
05機種変更やスマートフォンを紛失した場合はどうすればよいですか?
機種変更時は、新しい端末に京都中信アプリを再インストールし、所定の登録手続きを行う必要があります。端末を紛失した場合や盗難に遭った場合は、不正利用を防ぐため、できるだけ早く京都中央信用金庫へ連絡し、アプリや関連サービスの利用停止について相談してください。登録情報や認証方法によって対応が異なるため、公式サイトや問い合わせ窓口の最新案内を確認することが大切です。
メリット
- 残高や入出金明細をスマホですぐ確認できる
- 振込などの銀行手続きを来店せずに進められる
- 生体認証に対応し、ログイン操作が手軽
- キャンペーンやお知らせを確認しやすい
- 京都中央信用金庫の口座をまとめて管理できる
デメリット
- 利用には対象口座や本人確認などの条件がある
- スマホの機種変更時に再設定が必要になる場合がある
- メンテナンス中は一部サービスを利用できない
- 振込などの手続きで手数料が発生する場合がある
- インターネット環境がない場所では機能を使いにくい

京都中信アプリ
ギャラリー